
香港國際匯款比較2026:銀行電匯、Wise及其他平台哪個最抵?



由香港匯款至海外,可透過銀行電匯、網上匯款平台或現金匯款服務辦理。不同方式的匯率、手續費、收款方法及到賬時間各有差異,選擇時應比較收款人實收金額,而非只看表面手續費。以下將詳細盤點每個方法的優缺點以及比較它們的匯款費用。
海外匯款沒有一種方式在所有情況下都最便宜。
比較時應同時查看總付款、實收金額及到賬時間。
銀行電匯可能涉及匯率差價及代理銀行費。
網上平台通常會預先顯示費用及預計實收金額。
收款方式會影響匯款工具及所需資料。
國際匯款是甚麼?
國際匯款是指把款項由一個國家轉至另一個國家或地區,常見用途包括支付海外學費、家用、商品費用等。常見匯款方法有銀行電匯(Telegraphic Transfer, T/T)、匯款平台及現金匯款。
國際匯款手續費怎樣計算?拆解兩大隱藏成本
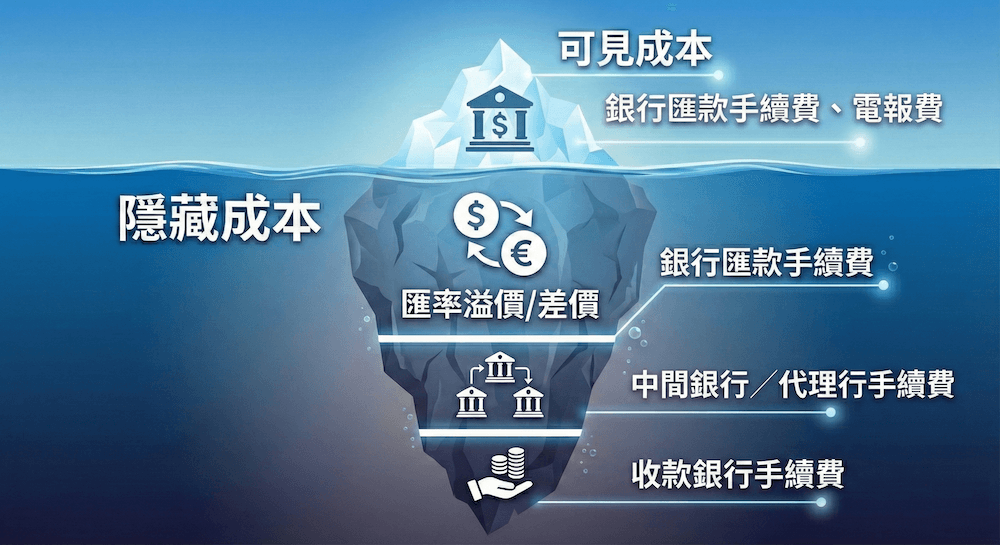
最簡單的公式是:總成本 = 匯款服務費 + 外幣兌換(匯率) + 代理費 + 付款或提款費用
匯款服務費: 銀行或平台直接收取的固定或按比例費用。
匯率: 服務商採用的匯率。
代理費: 透過 SWIFT 匯款可能涉及多間代理銀行,從而產生的服務費。
付款方式費用: 以信用卡、扣賬卡或特定方式付款,可能比銀行轉帳或戶口結餘付款昂貴。
提款費: 轉帳至電子錢包後提取現金可能另行收費。
當選擇銀行電匯時,經常看到 OUR、SHA 和 BEN,其實是指由誰承擔匯款代理費:
OUR:由匯款人承擔所有匯款手續費,以確保收款人的實收金額。
SHA:由雙方共同分擔電匯費用,匯款人支付匯出部分、收款人支付其他銀行費用。
BEN:由收款人承擔,費用會從匯款中扣除,使實收金額不確定。
即使服務商豁免基本手續費,匯率差價及代理銀行費仍可能影響實際匯款成本:
隱藏成本一:匯率差價
銀行或匯款平台採用的交易匯率,可能與市場中間匯率存在差距。匯款前可先查看即時匯率中間價,再對比平台報價。
隱藏成本二:SWIFT 代理銀行費用
銀行電匯可能經由代理銀行或中轉銀行處理,相關費用或會由匯款人支付,亦可能從匯款金額中扣除。想確保收款人收到完整金額,匯款時應選 OUR(匯款人承擔);或選擇如 Wise 這類能在匯款前確定實收金額的匯款平台。
從香港匯款到海外最平的方法是什麼?
海外匯款沒有一種方式在所有情況下都最便宜,實際成本視乎匯款金額、貨幣、付款方式及收款方法。比較時應輸入相同條件,查看總付款、收款人實收金額及預計到賬時間。你可以先使用Exiap國際匯款比較工具,按匯款金額和目的地查看供應商的匯率、費用及預計實收金額作初步比對。
4種海外匯款方式比較
匯款方式 | 收款方式 | 匯款收費透明度 | 匯款速度 | 適合場景 |
|---|---|---|---|---|
銀行(電匯或環球轉帳) | 銀行戶口 | 部分費用可預先查看;中間銀行費用未必能確定 | 電匯:約 1 至 5 個工作天、環球轉帳:最快即時 | 電匯:追求安全及大額匯款 |
網上匯款平台,如 Wise | 銀行戶口 | 可在確認前顯示匯率、手續費及預計實收金額 | 最快數分鐘內 | 小額匯款給親友、重視收費透明度及實收金額 |
電子錢包,如 PayPal | PayPal 帳號/銀行戶口 | 按付款來源、交易類型及貨幣兌換方式收費 | PayPal 帳號之間可即時到帳,提款至銀行另計 | 收款方同樣擁有 PayPal 帳號 |
現金匯款服務,如 Western Union | 現金提取、銀行戶口或流動錢包,視目的地而定 | 可在確認前顯示匯率、手續費及預計實收金額 | 最快數分鐘內 | 收款方沒有銀行戶口 |
1. 銀行:電匯/環球轉帳
香港銀行一般提供海外電匯,經 SWIFT 網絡將款項轉帳到其他國家或地區。此外,部分銀行如滙豐銀行、花旗銀行(Citibank)擁有環球內部轉帳系統,如款項匯往同一銀行集團的海外戶口,可豁免基本手續費,最快可即時到帳。
優點:
電匯服務成熟,可能支援較多貨幣或較大金額。
如收款人擁有相同集團銀行戶口,可豁免手續費及代理銀行費用,節省匯款成本。
缺點:
電匯收費結構複雜,或未能即時了解實收金額。
香港銀行的匯款截數時間
以下是香港數間主要銀行辦理主要貨幣電匯(人民幣除外)的截匯時間:
銀行 | 截匯時間 |
|---|---|
滙豐銀行 | 星期一至五 17:55、星期六 11:55 |
中國銀行 | 星期一至五 17:00 |
恒生銀行 | 星期一至五 18:00 |
渣打銀行 | 星期一至五 17:00 |
Citibank | 星期一至五 16:30 |
截匯時間後提交的匯款指示會順延至下一個工作天處理;經分行辦理時間因幣種而異,詳情請參考各銀行官方網站。
想知道更多香港幾間主要銀行的電匯服務?可參考香港銀行電匯服務比較。
2. 國際匯款平台(如:Wise)
像 Wise、Revolut、OFX 這類跨境轉帳平台,最大運作特色是不一定經由 SWIFT 處理,它們會使用當地支付網絡或合作銀行。當你用港元匯款時,其實是把資金存入平台的香港本地戶口,然後它們在收款國家的當地戶口直接把款項轉帳至收款人。
優點:
收費結構清晰:這些平台通常在確認付款前已顯示採用匯率、手續費、預計到帳時間及收款人預計實收金額。
匯率溢價較低:普遍採用市場中間匯率或含少量溢價,相對銀行電匯溢價較低。
免除不確定 SWIFT 的中轉費:採用當地結算網絡,毋須經多間代理銀行處理,有助減少不確定的中轉費用。
缺點:
- 首次交易或處理大額匯款時,需要額外身份認證及資金來源審查。
3. 電子錢包(如:PayPal)
PayPal 屬於電子錢包的一種,用戶可以綁定銀行戶口、信用卡或扣帳卡,亦支援跨境轉帳。要留意 PayPal 的國際匯款成本除固定手續費之外,還涉及 PayPal 的交易匯率。而且如果想把 PayPal 戶口的餘額提取到銀行戶口,亦涉及額外提款手續費。
優點:
只需輸入收款人的電郵地址或電話號碼,毋須銀行戶口資料,可做到即時到帳。
缺點:
匯款總成本計算較電匯和匯款平台複雜。
預設轉帳至對方的 PayPal 帳戶,提取款項至銀行戶口涉及額外手續費。
4. 現金匯款(如:Western Union)
現金匯款是指使用 Western Union、MoneyGram 等匯款服務,在香港代理點或網上存入款項後,收款人即可憑身份證明文件及匯款追蹤碼,於當地實體代理點提取現金或存入電子錢包。
優點:
適合收款人沒有銀行戶口的情況。
如以現金收取匯款,交易可最快在數分鐘內完成。
缺點:
- 現金匯款上限一般比其他方式低。
實際例子:從香港匯款到英國的總成本比較
以下以匯出 10,000 HKD 到英國為例,使用不同銀行及匯款平台下的匯率、手續費及所需匯款時間:
匯款服務商 | 匯率 | 手續費 | 實收金額 | 匯款需時 |
|---|---|---|---|---|
Wise | 1 HKD = 0.0962 GBP | 51.15 HKD | 957.08 GBP | 最快數秒內 |
PayPal | 1 HKD = 0.0932 GBP | 38.99 HKD | 928.37 GBP | 最快即時 |
恒生銀行(電匯^) | 1 HKD = 0.0956 GBP | 65 HKD | 949.79 GBP | 1 至 4 個工作天 |
恒生銀行(Global Money+ 轉帳) | 1 HKD = 0.0957 GBP | 0 HKD | 956.61 GBP | 24 小時內 |
Western Union 現金收款 | 1 HKD = 0.0923 GBP | 0 HKD | 922.88 GBP | 數分鐘內 |
資料檢查日期:2026年9月28日
^以一般網上辦理計算,未包括代理銀行費用
匯率、手續費、優惠、代理銀行費用及到賬時間可能因匯款金額、貨幣、付款方式、收款地區和交易時間而異。表內資料截至標示的查核日期,實際費用及收款金額應以各服務商在確認交易前顯示的最終報價為準。
從上表可見,Wise 的收款人實收金額最高,匯款速度亦非常快捷,其次是恒生銀行的 Global Money+。但如果你的常用銀行擁有環球轉帳系統的話,不妨可與匯款平台比較。
海外匯款流程
步驟一:確認收款方式
先問清楚收款人如何收取款項,這亦會影響接下來需要準備的資料。
步驟二:根據匯款方法準備所需資料
如對方選擇直接存入銀行戶口,無論你選擇銀行或匯款平台處理,都需要以下資料:
收款人資料:收款人名稱、地址、銀行戶口號碼
收款銀行資料:銀行名稱、銀行地址、SWIFT / BIC 代碼
匯款交易詳情:匯款貨幣、金額、匯款目的等
部分國家需要同時提供當地銀行編碼,如英國的 Sort Code、美國的 Routing Number,還有收款人電話號碼、地址等額外資料,轉帳前應先向匯款平台確認。
使用 Western Union 的話,需要收款人的英文全名;如使用 PayPal,則只需對方的電話號碼或電郵地址便可。
步驟三:核對服務商及收款資料
登入銀行或匯款平台的網站或 App ,選擇收款國家並輸入匯款金額。比較匯率、費用、預計實收金額及到賬時間後,再新增收款人並輸入收款資料。
以 Wise 匯款到英國為例,你可以選擇以當地銀行戶口、IBAN 或 SWIFT 輸入相應資料。
使用恒生銀行 Global Money+ 轉帳則可以 Sort Code 或 IBAN 輸入收款人資料。
步驟四:完成付款及身分驗證(如適用)
如選擇匯款平台,則按指示以銀行轉帳、扣賬卡或其他支援方式付款。首次交易或處理較大金額時,服務商可能要求用戶提交額外身分證明或資金來源文件。
步驟五:儲存交易紀錄並追蹤匯款狀態
保留交易編號、報價、收據和收款資料。如使用 Western Union,需要將 10 位數字的匯款追蹤碼(Money Transfer Control Number,MTCN) 交給收款人,對方才可憑追蹤碼到代理點提取現金。使用 Wise 等匯款平台則可以登入網站或 App 追蹤匯款狀態。
若超過預計時間仍未到帳,應聯絡服務商。
國際匯款安全嗎?
銀行和電子匯款平台受各地金融監管機構約束,嚴格執行反洗錢(AML)、身份驗證(KYC)合規。除了選擇值得信賴的金融機構以外,亦要提防轉賬詐騙,例如以下情況:
催促立即匯款,或要求對第三方保密;
聲稱必須先付款,才可領取獎金、貸款、投資回報或退款;
收款戶口名稱與你預期的公司或個人不一致;
對方在最後一刻更改銀行資料;
只透過即時通訊軟件提供付款指示,拒絕用已知電話或官方渠道確認。
如銀行資料突然改變,應使用你原本掌握的官方聯絡方法再次核實,不要直接致電可疑電郵或訊息內的新號碼。
此外,匯款期間輸入錯誤資料會令轉帳延誤,因此再三確認轉帳資料無誤。
總結:先比較實收金額,再選國際匯款服務商
國際匯款成本會隨收款國家、貨幣、金額及收款方式而變化。選擇前,應先確認收款人希望透過銀行戶口、電子錢包還是現金收款,再按相同條件比較總付款、實收金額及到賬時間。
資料來源
資料檢查日期:2026年9月28日
本文以服務商及監管機構的公開資料、收費頁和即時報價頁面核查,並非實際完成匯款測試。費用、匯率、速度、限額及支援方式會隨匯款金額、貨幣、付款方式、收款地、客戶資格和核實情況改變。